Ce que l'inventaire ne voit pas
Un vélo de route à 2 400 €, une perceuse Festool, une commode sans expertise récente. Ces objets existent. Votre contrat, lui, ne les voit pas.
Un cadre carbone Pinarello accroché dans un garage lyonnais. Deux mille quatre cents euros, parfois plus. Aucune ligne dans le contrat multirisque habitation. On ne réalise l'écart qu'au moment du sinistre.
L'inventaire domestique se fige, presque toujours, sur les mêmes catégories : l'électronique, les bijoux déclarés, le mobilier principal. Tout le reste — le vélo de route, le Bosch dans l'établi, la clarinette léguée par un oncle — dort dans une zone grise. Présent dans les faits. Absent des preuves.
Ce que le garage dissimule
Le cycle haut de gamme est devenu, en moins de dix ans, l'un des biens les plus sous-évalués des inventaires domestiques. Un vélo de route en carbone acheté entre 1 800 et 3 500 € — fourchette courante pour une entrée de gamme sérieuse — n'apparaît souvent nulle part. Ni dans la déclaration initiale, ni dans les avenants successifs.
Même logique pour l'outillage électroportatif. Une scie plongeante Festool, une ponceuse à bande, un niveau laser Leica : la somme cumulée dépasse facilement 1 500 € dans un atelier d'amateur éclairé. Ces objets s'achètent un par un, sur plusieurs années. On ne les totalise jamais.
L'héritage sans expertise
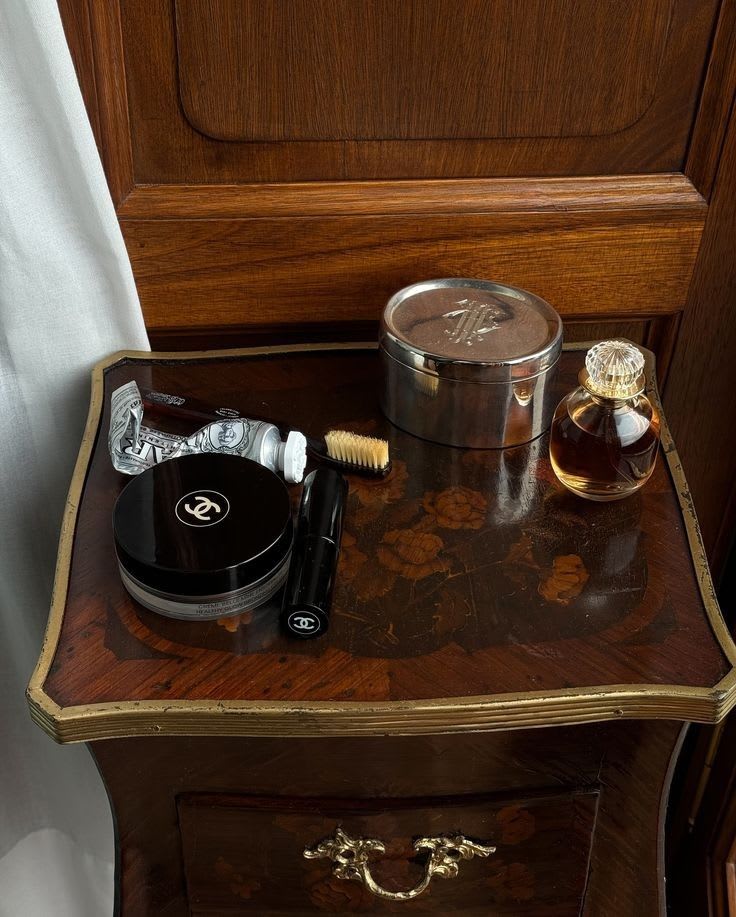
Dans un appartement du 11e arrondissement de Paris ou d'un deux-pièces à Marseille, il y a souvent un meuble qu'on ne pense pas à faire estimer. Une commode de style, une toile rapportée d'un voyage, une paire de chaises qu'on attribue vaguement aux années cinquante.
Ces pièces ont une valeur vénale. Parfois au-delà des plafonds standards des contrats habitation — fixés, selon les assureurs, entre 3 000 et 8 000 € par objet sans clause spécifique. Sans expertise datée, sans photographie, sans facture ou certificat, rien ne prouve ni l'existence ni l'état de l'objet au moment du sinistre. L'assureur applique sa propre évaluation. Elle est rarement généreuse.
Hemra permet d'y associer un document daté : photo, estimation, note de provenance. Une ligne dans un dossier numérique peut faire une différence considérable lors d'un recours. Pour les pièces qui circulent entre générations, préparer une succession suppose d'abord que chaque objet ait une fiche lisible par un tiers.
L'instrument qui dort dans sa housse
Une clarinette Buffet Crampon R13, achetée neuve, vaut entre 2 000 et 2 800 €. Un violon d'étude correct, 800 €. Ces objets voyagent. Ils partent en cours, en répétition, en résidence. L'assurance multirisque habitation couvre rarement les biens hors du logement — ou sous des conditions très restrictives.
La couverture hors domicile, quand elle existe, s'active sur déclaration explicite. Ce que l'assureur ne connaît pas, il ne couvre pas. Photographier l'instrument, conserver la facture d'achat et noter le numéro de série : ce sont des gestes de dix minutes qui constituent une preuve recevable.
Les objets qui se déplacent
Une montre portée tous les jours. Un sac Celine ou Jacquemus. Un boîtier Leica sorti à chaque week-end. Ces objets quittent le domicile, et c'est précisément là qu'ils sont le plus exposés. La perte, le vol à l'arraché, l'oubli dans un train : les scénarios sont banals.
La multirisque habitation standard exclut généralement les biens déplacés de façon habituelle. Une extension « objets nomades » ou un avenant spécifique existe dans la plupart des contrats — il faut le demander, et donc savoir que l'objet mérite d'être mentionné. Construire un dossier solide pour son assurance habitation commence par cette liste des biens qui ne restent pas en place.
Le mobilier de jardin, le linge brodé, le reste
Mobilier de jardin en teck massif : entre 600 et 2 000 € pour un salon complet d'entrée de gamme, davantage pour du Gloster ou du Ethimo. Linge de maison brodé ou hérité : difficile à chiffrer, souvent irremplaçable. Ces catégories n'entrent dans aucune liste-type.
C'est pourtant cumulé que ces biens constituent un capital. On estime qu'un foyer français possède en moyenne entre 40 000 et 60 000 € de biens mobiliers — estimation issue des données des fédérations d'assureurs. La majorité de cette somme n'est pas documentée.
Un inventaire exhaustif, même partiel, modifie ce rapport. Hemra travaille objet par objet : photo, valeur estimée, date d'achat, document associé. Pas de saisie globale, pas de catégorie fourre-tout. Chaque pièce existe pour elle-même. C'est cette granularité qui rend le dossier utile — et l'inventaire de la maison défendable face à un expert.
Ce que la sous-indemnisation coûte
En cas de vol ou d'incendie, l'indemnisation repose sur ce que l'assuré peut prouver. Sans facture, la valeur retenue est la valeur résiduelle — amortissement appliqué, parfois sévère. Un vélo de cinq ans acheté 2 400 € peut être indemnisé 600 €, ou moins. L'écart entre valeur réelle et indemnisation perçue s'appelle la sous-indemnisation. Elle est fréquente, souvent évitable.
Déclarer un sinistre avec un inventaire daté, des photos et les documents d'achat change le rapport de force. Pas radicalement — l'assureur conserve ses prérogatives — mais de façon mesurable. Quelques centaines d'euros sur un dossier moyen, plusieurs milliers sur un dossier conséquent.
Les objets qui comptent sont rarement ceux qu'on a pensé à noter. C'est dans cet écart que se loge la plupart des mauvaises surprises.
Questions fréquentes
Mon vélo de route est-il couvert par mon assurance habitation ?
Pas automatiquement. La multirisque habitation couvre en général les biens à l'intérieur du logement. Pour un vélo stocké dans un garage ou sorti régulièrement, une extension spécifique ou un avenant est nécessaire. Vérifiez les conditions générales de votre contrat et demandez une confirmation écrite à votre assureur.
Comment prouver la valeur d'un meuble hérité sans facture ?
Une estimation réalisée par un commissaire-priseur ou un expert agréé constitue la preuve la plus solide. À défaut, une photographie datée, une note de provenance et tout document d'époque (lettre, inventaire notarial, acte de succession) peuvent appuyer votre dossier.
Quel est le plafond habituel d'indemnisation par objet dans un contrat multirisque habitation ?
Il varie selon les contrats, mais se situe généralement entre 3 000 et 8 000 € par objet sans clause particulière. Au-delà, une déclaration spécifique — souvent appelée 'objet de valeur' ou 'bien précieux' — est indispensable pour être couvert à la valeur réelle.
Les instruments de musique sont-ils couverts hors domicile ?
Rarement, et sous conditions strictes. La plupart des contrats habitation excluent ou limitent fortement la couverture des biens transportés hors du logement de façon habituelle. Des assurances spécifiques aux instruments existent — certaines fédérations musicales proposent des contrats dédiés.
À quelle fréquence faut-il mettre à jour son inventaire ?
Un point annuel suffit dans la plupart des cas. L'idéal est de saisir chaque acquisition importante au moment de l'achat — facture, photo, numéro de série — plutôt que de tout reconstituer après coup. Les héritages et donations méritent une mise à jour immédiate.
Factures, photos, numéros de série. Chaque objet garde sa trace.
Découvrir Hemra