Ce que votre contrat attend de vous
Un contrat sans inventaire, c'est un fauteuil Pierre Jeanneret sans facture : la valeur existe, mais personne ne peut la prouver.
Un fauteuil Pierre Jeanneret, acheté deux mille deux cents euros dans une galerie du 10e arrondissement en 2019. La facture ? Dans un tiroir, quelque part. Le contrat d'assurance ? Probablement à jour, mais jamais relu depuis la signature. C'est là que tout commence à se compliquer.
Ce que le contrat dit vraiment
Les conditions particulières d'un contrat d'assurance habitation contiennent des plafonds d'indemnisation que très peu de gens ont lus. Un plafond global sur le mobilier. Un autre, plus bas, sur les objets de valeur — parfois limité à mille cinq cents euros par pièce sans déclaration spécifique. La franchise, elle, s'applique à chaque sinistre déclaré.
Relire son contrat à froid, sans urgence, c'est le seul moment où l'on peut encore agir. Identifier une clause d'exclusion avant le dégât des eaux, pas après.
L'inventaire pièce par pièce
Une liste générique ne suffit pas. Les assureurs demandent des valeurs précises, par objet, avec justificatifs à l'appui. La méthode la plus solide : pièce par pièce, du sol au plafond, avec une valeur estimative individuelle.
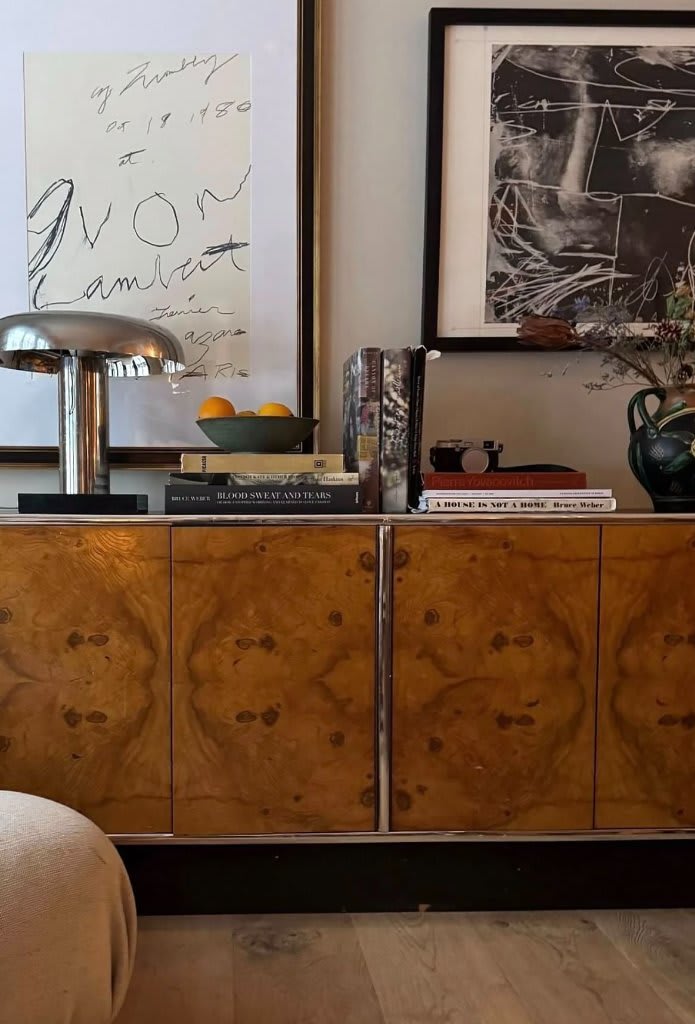
Un Knoll, une pendule de cheminée achetée aux puces de Saint-Ouen, un tapis noué à la main rapporté du Maroc — chaque objet mérite une ligne. Pas une catégorie floue. Faire l'inventaire de sa maison prend du temps la première fois. Ensuite, c'est une mise à jour annuelle.
La preuve, avant tout
Une déclaration de sinistre sans preuve, c'est une parole contre une autre. La facture originale reste la pièce maîtresse. À défaut, un certificat d'authenticité, une estimation datée par un expert, ou un relevé bancaire peuvent tenir lieu de justificatif.
La photographie, elle, documente l'état. Un cliché sous lumière naturelle, un autre en détail sur la signature ou le marquage, un troisième qui situe l'objet dans la pièce. Trois angles, une réalité que personne ne pourra contester. Pourquoi photographier ses objets explique précisément ce que cette preuve change dans une procédure d'indemnisation.
Ce que le tiroir finit par faire disparaître
Le problème n'est pas de rassembler les documents. C'est de les retrouver six mois après, ou trois ans plus tard, quand la situation l'exige. Le tiroir de la cuisine avale les factures. Le disque dur externe tombe en panne. La boîte à chaussures déménage et ne réapparaît plus.
Hemra associe chaque document à l'objet qu'il concerne. La photo, la facture, la garantie, la date d'achat — tout reste lié, consultable depuis n'importe où. Quand l'assureur demande le justificatif du fauteuil, on ne cherche plus.
Ce que l'assureur attend
En cas de cambriolage ou d'incendie à Lyon, Bordeaux ou n'importe où ailleurs, le délai légal de déclaration est de cinq jours ouvrés après la constatation du sinistre. Cinq jours pour rassembler les preuves, identifier les objets manquants ou endommagés, et produire un dossier cohérent.
Cinq jours, c'est court si l'inventaire n'existe pas. C'est suffisant si tout était déjà en ordre. Ce que votre contrat ne couvre pas vraiment détaille les angles morts fréquents — les objets sous-estimés, les catégories oubliées, les exclusions passées inaperçues à la signature.
Un dossier qui ne rend service qu'une fois
On ne constitue pas un dossier d'assurance pour le plaisir. On le fait une fois, on le met à jour quand un objet entre ou sort, et on espère ne jamais avoir à s'en servir. Mais si ce moment arrive, la qualité du dossier détermine la qualité du remboursement.
Une facture conservée, une photo prise le jour de l'achat, une valeur estimée : trois gestes simples qui changent l'issue d'une déclaration.
Questions fréquentes
Quels documents faut-il conserver pour son assurance habitation ?
Factures d'achat, certificats d'authenticité, estimations d'experts et photos datées constituent le socle d'un dossier solide. Pour les objets anciens sans facture, une expertise ou un relevé bancaire peut tenir lieu de justificatif.
Qu'est-ce qu'un plafond d'indemnisation en assurance habitation ?
C'est le montant maximum que l'assureur remboursera pour une catégorie d'objets ou pour l'ensemble du mobilier. Ce plafond est fixé dans les conditions particulières du contrat. Certains objets de valeur nécessitent une déclaration spécifique pour être couverts au-delà de ce seuil.
Quel est le délai pour déclarer un sinistre à son assurance ?
En France, le délai légal est de cinq jours ouvrés après la constatation du sinistre — deux jours en cas de vol. Passé ce délai, l'assureur peut refuser la prise en charge.
Comment prouver la valeur d'un objet ancien sans facture ?
Un certificat d'authenticité, une estimation écrite et datée par un commissaire-priseur ou un antiquaire reconnu, ou encore un relevé bancaire correspondant à la date d'achat peuvent constituer une preuve recevable auprès de l'assureur.
À quelle fréquence mettre à jour son inventaire ?
Une mise à jour annuelle suffit dans la plupart des cas. Il est conseillé d'ajouter un objet à l'inventaire le jour même de son acquisition, facture et photo à l'appui, plutôt que d'attendre une révision globale.
Chaque objet mérite une trace complète : photo, facture, date d'achat, au même endroit.
Découvrir Hemra